トップページ > 暮らしに役立つ法律知識 > 借金・債務整理
「返済しても借金が減らない」「リボ払いとカードローンが重なってしまった」「勤務先や家族に取立てをされて困っている」。借金の問題は、借入先、残高、利率、収入と生活費を整理し、法律上支払うべき金額と、無理なく返せる金額を確認することから解決につながります。任意整理・特定調停・個人再生・自己破産には、それぞれ適した事情があります。新たな借入れで返済を続ける前に、弁護士へご相談ください。
裁判所からの書類・脅迫的な取立ては、早めに対応してください。
訴状、支払督促、差押命令が届いた場合は、受け取った日と期限を確認してください。受任通知だけでは裁判や差押えは止まりません。暴力や身の危険が迫っているときは110番、緊急でない警察相談は#9110をご利用ください。
1.まず確認したいこと
返済が苦しいときは、毎月の返済額だけでなく、借入残高、将来の利息、家賃・食費などを除いた返済可能額を確認します。消費者金融の借入れに限らず、銀行カードローン、クレジットカードのショッピング・キャッシング、後払い決済、携帯端末の分割払い、親族からの借入れも一覧にしてください。税金、社会保険料、家賃の滞納や保証債務も、手続選択に関係します。
- 請求額をそのまま確定した借金と思わないこと。古い高金利の取引、身に覚えのない契約、時効、違法な貸付けなどを確認します。
- 返済のための借入れやカードの現金化を繰り返さないこと。借金が増えるほか、後の破産・免責の審査で問題となる場合があります。
- 財産や取引資料を残すこと。通帳・明細・契約書・督促状・メッセージを保存し、財産の名義変更や親族だけへの返済をする前に相談してください。
総量規制と「おまとめローン」
貸金業法の総量規制は、貸金業者による個人への貸付けについて、原則として貸金業者からの借入残高が年収の3分の1を超える新規貸付けを制限する制度です。銀行の貸付けやクレジットカードのショッピングは対象外で、除外・例外となる貸付けもあります。対象外だから返せる、超過分は返さなくてよい、という制度ではありません。おまとめローンも借入先を一本化するだけで当然に元本が減るわけではなく、返済期間が延びて総支払額が増えることや、担保・保証人を追加する負担に注意が必要です。
2.債務整理の4つの方法
債務整理は、生活を立て直すための手続です。希望する方法だけで決めず、継続して返済できるか、財産や住宅、保証人への影響を含めて比較します。
| 方法 | 内容・返済の目安 | 検討しやすい事情 | 主な注意点 |
|---|---|---|---|
| 任意整理 | 弁護士が債権者と返済条件を交渉。将来利息の減免や3~5年程度の分割を目指すことがあります。 | 利息負担などを調整すれば、継続して返済できる。 | 合意が必要。元本減額・利息免除・長期分割が当然に認められるわけではありません。 |
| 特定調停 | 簡易裁判所で、調停委員の関与の下に返済条件を調整します。 | 一定の返済原資があり、裁判所の手続を利用して話し合いたい。 | 返済可能な合意が必要。調停調書などに基づき強制執行されることがあります。 |
| 個人再生 | 裁判所が認可した再生計画に従い、原則3年、特別の事情があれば最長5年で返済します。 | 継続的な収入があり、法定の減額後の債務を返済できる。住宅を残したい場合にも検討。 | 債務額・収入等の要件、最低弁済額や清算価値の基準があります。住宅ローンは原則減額されません。 |
| 自己破産・免責 | 支払不能の場合に財産を清算し、免責許可決定の確定により、原則として破産債権の支払責任を免れます。 | 生活費を確保した上で返済を継続する見通しが立たない。 | 一定の財産を処分。免責されない債務や資格制限があり、保証人の責任は残ります。 |
例えば、整理後の元本が180万円で将来利息が免除されたとしても、36回払いなら月5万円、60回払いなら月3万円が必要です。これは単純な計算例で、合意や費用を保証するものではありません。家計上この額を継続できなければ、個人再生や自己破産も比較すべきです。
詳しくは、各手続の比較もご覧ください。
3.上限金利と過払金
(1)利息制限法の上限は年15%・18%・20%
金銭の貸付けについて、利息制限法1条は元本額に応じた上限を定めています。上限を超える部分の利息の約束は無効です。
| 元本の額 | 利息の上限(年率) |
|---|---|
| 10万円未満 | 20% |
| 10万円以上100万円未満 | 18% |
| 100万円以上 | 15% |
手数料、礼金、調査料、割引料なども、原則として利息に含めて判断します。ただし、法律上除外される費用もあるため、名目だけでなく実際の受取額と支払額を確認します(同法3条・6条)。営業として行われる貸付けの遅延損害金は、年20%を超える部分が無効です(同法7条)。クレジットカードのキャッシングは貸付けですが、ショッピングの分割・リボ払いの手数料に、この表をそのまま当てはめることはできません。
(2)出資法の上限金利と刑事罰
業として金銭を貸し付ける場合、年20%を超える利息の契約・受領・要求は出資法5条2項の処罰対象となり、法定刑は5年以下の拘禁刑若しくは1000万円以下の罰金、又はその併科です。2010年6月18日の改正貸金業法等の完全施行により、いわゆるグレーゾーン金利は撤廃されています。なお、2025年6月1日から刑罰の名称は懲役・禁錮に代わって拘禁刑となっています。
(3)引直し計算と過払金返還請求
過去に制限利率を超えて支払っていた場合は、取引履歴を取り寄せ、適法な利率で計算し直します。払い過ぎた利息を元本に充てることで残高が減り、元本を完済した後も支払っていた分については、過払金の返還を請求できる場合があります(民法703条・704条)。現在の返済中の取引でも、古い高金利取引がつながっていることがあります。
ただし、過払金は必ず発生するものではありません。取引の分断・再契約、和解の有無、業者の倒産、消滅時効などで結論が変わります。「完済から10年以内なら必ず請求できる」とも一律にはいえません。民法改正の経過措置も含め、発生時期、契約時期、取引終了時期、権利行使が可能と知った時期等を確認します。履歴開示を求めるだけで、時効が当然に止まるわけではありません。
4.任意整理の進め方
任意整理では、裁判所を通さず、弁護士が債権者ごとに返済条件を交渉します。通常は、受任通知、取引履歴の開示、債務額の調査、家計に基づく返済案の検討、和解書の作成、返済開始という順に進めます。
- 借入先と家計を確認する。保証人付き債務や担保付き債務も漏れなく伝えます。
- 取引履歴を調べる。必要に応じて引直し計算をし、過払金・時効・契約の有効性を検討します。
- 続けられる返済案を作る。将来利息、遅延損害金、毎月の返済額、期間、支払開始月を交渉します。
- 和解条件を確認する。支払いが遅れた場合の一括請求、振込先、手数料、弁護士費用を含めて確認します。
任意整理では対象債権者を選べる場合がありますが、後に破産・再生が必要となる可能性も考えなければなりません。特定の債権者や親族だけへの返済が問題となることもあります。「この会社だけ払い続けたい」という希望も、実行前に弁護士へ伝えてください。和解後に収入が減ったときは、放置せず、再交渉や他の手続への変更を検討します。
詳しくは、QA673・弁護士に依頼した場合の任意整理をご覧ください。
5.特定調停を利用する場合
特定調停は、返済が困難になるおそれのある人などが、簡易裁判所で債権者との返済条件を調整する手続です。本人が申し立てることもできますが、債権者一覧、家計や財産の資料を整え、裁判所からの照会・期日等に対応する必要があります。申立てによって借金が自動的に減額・免除されるわけではありません。
調停で決まった支払義務は、調停調書などを根拠に強制執行されることがあります。無理な返済条件で成立させないことが大切です。また、手続を申し立てただけで、既に進んでいる差押えが必ず止まるわけではありません。過払金がある場合も、その返還をどの手続で求めるか別に検討します。
6.個人再生と住宅ローン
(1)継続した収入と、法律上の債務額の要件
個人再生は、将来継続的に又は反復して収入を得る見込みがある個人が利用する裁判手続です。利用要件となる債務額は、住宅資金貸付債権、別除権で回収が見込まれる部分など法律上除外されるものを除き、5000万円以下であることが必要です(民事再生法221条)。
小規模個人再生では債権者の書面決議があり、法定の不同意が集まると再生計画を認可できません。給与所得者等再生では、この決議は不要ですが、収入の変動が小さいことなどの要件に加え、可処分所得2年分以上という弁済額の基準があります。どちらも認可後の返済を続けられることが重要です。税金等は通常の借金と同様に減額されるわけではなく、養育費などにも減免の例外があるため、これらの支払いを含めて計画を立てます。
(2)借金はどれくらい減るのか
小規模個人再生の法定最低弁済額の基準は、おおむね次のとおりです。ただし、財産を破産で清算した場合の配当額に相当する額(清算価値)以上を支払う必要があり、必ずこの金額まで減るとは限りません。対象債権の区分や評価は個別に計算します。
| 基準となる債務総額 | 法定最低弁済額の基準 |
|---|---|
| 100万円未満 | その全額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1500万円以下 | 債務総額の5分の1 |
| 1500万円超3000万円以下 | 300万円 |
| 3000万円超5000万円以下 | 債務総額の10分の1 |
(3)住宅を残せる場合もある
住宅資金特別条項を利用できれば、住宅ローンの返済を続けながら、その他の債務を整理できる場合があります。ただし、本人の居住用住宅であること、住宅ローンや担保の内容などの要件があり、自宅に事業融資等の別の担保が付いていると利用が難しいことがあります。住宅ローンの元本が当然に減る制度ではなく、住宅ローンと再生計画の返済の両方を続けられるかを確認します。
保証会社による代位弁済がある場合には、住宅資金特別条項の利用に関して、保証債務の全部を履行した日から6か月を経過する日までに再生手続開始を申し立てるという期限が問題になります。競売や代位弁済の通知が届いたときは、通知の日付を含め、直ちに相談してください。
参照:民事再生法196条以下・198条・221条・229条・231条・241条、大阪地方裁判所・倒産手続Q&A、個人再生の解説
7.自己破産・免責で生活を立て直す
(1)破産と免責は別の判断
自己破産は、支払不能の状態にある人について、財産を適正・公平に清算する手続です。個人の場合、通常は免責許可も併せて申し立てますが、破産手続が始まるだけでは支払責任はなくなりません。免責許可決定が確定することにより、原則として破産債権の支払責任を免れます(破産法15条・248条・253条)。
税金等、養育費などの扶養義務に関する請求権、悪意で加えた不法行為の損害賠償、故意又は重大な過失による人の生命・身体を害する不法行為の損害賠償、罰金等には免責の例外があります。知りながら債権者名簿に記載しなかった債権も問題になるため、親族や友人からの借金も含め、漏れなく申告してください。
(2)財産・仕事・郵便・転居への影響
生活に必要な家財などの差押禁止財産や、一定の現金等は手元に残せます。自由財産の拡張を検討できる場合もありますが、預金・保険・自動車などがどこまで残せるかは、財産の性質、評価、裁判所の運用等で異なります。「99万円までなら預金も何でも残る」という理解は正確ではありません。
破産管財人が選任される管財事件では、裁判所の嘱託により郵便物が管財人へ転送され、転居・旅行などに許可が必要となる場合があります。一方、開始と同時に破産手続が終了する同時廃止事件では、管財人への郵便転送はありません。これらの扱いを、申立てから免責まで一律に続く制限と説明することはできません。
警備員など一部の職業には、復権まで資格上の制限がありますが、一般の会社員として働くことが一律に禁止されるわけではありません。また、破産者であること自体は、現在の会社法上、株式会社の取締役・監査役の一律の欠格事由ではありません。ただし、在任中に破産手続開始決定を受けると、委任関係の終了によりいったん退任となるため、再任手続等を確認する必要があります。
(3)浪費・ギャンブルがあっても、相談を諦めないでください
著しい浪費やギャンブル、財産隠し、虚偽説明などは免責不許可事由となり得ます。ただし、事情を考慮して裁判所が免責を認める裁量免責の制度があります(破産法252条2項)。借入れの経緯を正直に説明し、家計改善や依存症の治療・相談など、再発防止も検討します。期間や費用は、同時廃止か管財事件か、調査の内容等で変わります。
口座解約や支払停止は、弁護士と対象・時期を決めてください。
借入先銀行の預金口座は、受任通知後に凍結・相殺される可能性があり、給与受取口座や公共料金の引落しの見直しが必要なことがあります。他方、家賃・食費・光熱費など生活維持の支出まで一律に止めるべきではありません。住宅ローン、税金、事業経費も個別の検討が必要です。財産を隠す目的の出金・名義変更や、一部の債権者だけへの優先返済は避けてください。
参照:破産法34条・37条・81条・252条・253条・255条、会社法330条・331条・335条、民法653条、自己破産の解説
8.違法な取立てと弁護士の受任通知
借金があっても、威迫したり、私生活や業務の平穏を害したりする取立てが許されるわけではありません。貸金業法21条は、例えば次のような行為を規制しています。
- 正当な理由のない、午後9時から午前8時までの電話・訪問等。
- 正当な理由のない勤務先への電話・訪問、退去を求められても居座ること。
- 貼り紙などで借金の事実を第三者に明らかにすること。
- 他から借りて返すよう要求したり、支払義務のない家族等に代わりに返すよう要求したりすること。
弁護士に債務処理を依頼し、貸金業者等へ受任通知が到達すると、正当な理由のない本人への直接の取立ては、同条1項9号による規制の対象になります。連絡が来たときは、依頼した弁護士の連絡先を伝え、直接の支払要求をやめるよう求め、日時・相手・内容を記録してください。
ただし、受任通知は債務を消滅させるものでも、裁判・差押えを禁止するものでもありません。銀行、個人債権者などについて同条の適用を一律に説明することもできません。裁判所から届く書類は、直ちに担当弁護士へ渡してください。悪質な取立てについては、録音、着信履歴、SMS・SNS、振込記録等を保存し、警察や監督官庁への相談・申告も検討します。
9.ヤミ金・現金化・システム金融への対応
(1)登録と取引の実態を確認する
無登録営業や違法な高金利貸付けを行う業者は、SNSの「個人間融資」「ソフト闇金」などの名称を使うこともあります。登録番号を表示していても、他の業者の番号を流用している場合があるため、商号、住所、電話番号まで照合します。手数料を先に差し引いて送金し、短期間に額面全額を請求する取引では、受け取った実額に対する負担を確認してください。
(2)著しい高金利では、元本の返還も不要となる場合があります
貸金業法42条は、業として行う貸付けで年109.5%(2月29日を含む1年は年109.8%、1日当たり0.3%)を超える利息を定めた場合に、契約全体を無効としています。さらに、著しい高金利による反倫理的な貸付けでは、民法90条・708条により、交付された元本の返還請求も認められない場合があります。
最高裁平成20年6月10日第三小法廷判決は、著しく高利の貸付けの形で金銭を交付したヤミ金融の事案について、被害者の損害賠償請求から、受領した貸付元本を差し引くことは許されないとしました。支払った元本・利息の全額を損害として請求できることを示す判例です。ただし、単に登録がない、又は利息が上限を少し超えたというだけで、すべての事案で元本返還が不要と即断できるわけではありません。貸付け・取立ての実態を検討します。
(3)給与ファクタリング・後払い現金化・先払い買取
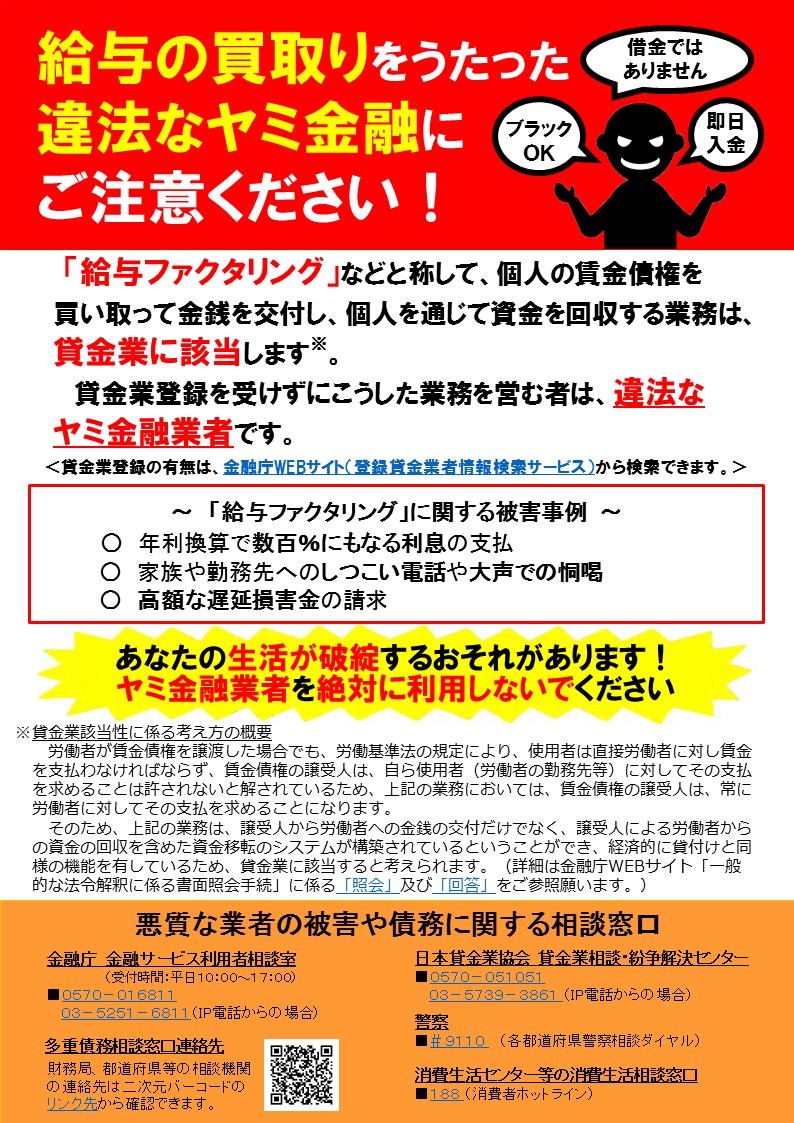
商品売買や債権譲渡という名前でも、実態が貸付けなら貸金業法・出資法の規制が問題になります。最高裁令和5年2月20日第三小法廷決定は、賃金債権を買い取り、実際には顧客から資金を回収する給与ファクタリングの事案について、実質的に返済合意のある金銭交付と同様の機能を有するとして、貸金業法・出資法上の「貸付け」に当たると判断しました。
「後払いで商品を買えば現金を渡す」「商品を発送しなければ高額なキャンセル料を払う」といった現金化も、多重債務や違法な取立てにつながる危険があります。契約書、広告、入出金、キャンセル料、SNSのやり取りを一緒に確認することが大切です。
(4)手形・小切手や不動産を担保にした取引
システム金融では、事業者に短期の高利貸付けを繰り返し、手形・小切手の不渡りを恐れる立場を利用して支払いを迫ることがあります。既に手形・小切手を渡している場合は、額面、支払日、振出先、現在の所持人を調べ、返還・流通防止の交渉、必要に応じた仮処分、金融機関や警察との連携を検討します。安易に支払いを止めるだけでは不渡り等の問題が残るため、支払期日前の相談が重要です。
不動産担保ローンでは、抵当権・根抵当権・仮登記・転抵当の内容と、実際の貸付額、債権譲渡・弁済履歴を照合します。転抵当が設定されたことだけで、借主の元本債務が2倍になるわけではありません。請求先が複数になったときは、誰への支払いで債務が消えるかを確認してから対応してください。
(5)口座・キャッシュカードを渡さない
「返済の代わりに口座を渡して」「融資のために暗証番号を教えて」と要求されても応じないでください。口座が詐欺等に使われ、本人にも犯罪収益移転防止法違反等の刑事責任が問題となる場合があります。既に渡してしまったときは、直ちに銀行へ連絡し、弁護士・警察に経緯を相談してください。相手を特定して返還請求できても、実際に回収できるとは限らないため、安全確保と被害の拡大防止を優先します。
10.古い借金を請求されたとき―消滅時効
長年支払っていない借金の請求が届いたときは、少額でも支払ったり、分割返済を約束したりする前に時効を確認してください。消滅時効は、期間が過ぎたというだけで裁判所が自動的に適用するものではなく、原則として援用の意思表示が必要です(民法145条)。
2020年4月1日施行の改正民法166条では、一般の債権は、原則として「権利を行使できることを知った時から5年」又は「権利を行使できる時から10年」の経過が基準です。ただし、施行前に生じた債権や、施行前の法律行為を原因とする債権には旧法が適用される場合があり、古い貸金業者の貸付けでは旧商法の5年の時効が問題になることもあります。
確認するのは、契約日、返済期、最後の返済、期限の利益喪失、過去の訴訟・支払督促・差押え・和解・債務承認などです。確定判決等で確定した権利は原則10年となる場合があり、請求書が来なかった期間だけでは判断できません。時効完成後でも、債務を認める言動によって、後から援用することが認められなくなる場合があります。
裁判所からの支払督促に異議がある場合、通常、送達を受けてから2週間以内に督促異議を申し立てることが重要です。「時効だから無視してよい」と考えず、封筒と書類をそろえて相談してください。裁判所の支払督促の案内もご参照ください。
11.家族・保証人・信用情報・貸付自粛
(1)家族であるだけで返済義務が生じるわけではありません
親、子、配偶者であるというだけで、他人の借金を当然に返す義務はありません。ただし、保証契約、共同借入れ、相続、夫婦の日常家事債務など、別の法律上の根拠がある場合は検討が必要です。身に覚えのない保証契約に署名したことにされている場合は、契約書や本人確認資料を確認します。
本人が破産・免責を受けたり、再生計画による減額を受けたりしても、保証人や連帯保証人の責任は原則として残ります。保証人にも一括請求等が及ぶ可能性があるため、本人の手続と並行して、保証人側の対応も検討します。
(2)信用情報への影響
延滞や債務整理、破産などの情報が信用情報機関に登録され、新規借入れ、カードの更新・作成、分割払いの審査に影響することがあります。いわゆる「ブラックリスト」という名称の単一の名簿があるわけではありません。登録内容・期間・起算点は機関や情報の種類で異なるため、「依頼から5年たてば必ず借りられる」などとは説明できません。必要に応じて本人開示で情報を確認します。照会先は、大阪府「信用情報機関のご案内」も参考になります。
(3)貸付自粛と生活再建の支援
浪費やギャンブル等による借入れを防ぐため、日本貸金業協会又は全国銀行個人信用情報センターに申し出る貸付自粛制度があります。貸付自粛情報を信用情報機関に登録し、会員の審査で貸付けの自粛を促す仕組みで、登録期間は5年以内、申告から3か月間は原則撤回できません。
申告は原則として本人や法定代理人が行い、家族による申告は所定の要件を満たす場合に限られます。家族が申し出るだけで、法律上すべての借入れを5年間禁止できる制度ではありません。ヤミ金等への借入れを防ぐ保証もないため、家計管理、依存症の専門相談、自治体の生活困窮者自立相談支援窓口等を組み合わせて再発防止を図ります。
参照:東京都・家族の借金と貸付自粛、東京都掲載・貸付自粛制度の資料(PDF)、金融庁・多重債務者相談強化キャンペーン2026
12.相談の準備と新銀座法律事務所の無料相談
資料がすべてそろわなくても、まずご相談ください。次のものがあると、状況の把握がスムーズになります。
- 借入先、残高、毎月の返済額、利率、借入れ開始時期、最後に返済した時期の一覧。
- 契約書、カード利用明細、通帳、取引履歴、督促状、裁判所からの書類と封筒。
- 給与・年金・事業収入、家賃・食費等の支出、税金等の滞納が分かる資料。
- 不動産、自動車、保険、預貯金等の財産、住宅ローン、担保、保証人の資料。
- ヤミ金の場合は相手の電話・SNSアカウント、振込先、入出金、取立ての録音やメッセージ。
弁護士への無料電話相談をご利用ください
新銀座法律事務所では、借金・債務整理・ヤミ金被害について無料の法律相談を受け付けています。受付後、弁護士から電話で、5分程度を目安に一般的な見解をご案内します。裁判所の期限、差押え、脅迫的な取立て、住宅ローンの代位弁済がある場合は、最初にお伝えください。
無料相談受付:0120-48-5791
つながらない場合:03-3248-5791
受付時間:平日9:00~21:00 / 土日祝日9:00~18:00
LINE・メールフォームでも受付できます。お名前、都道府県、電話番号、相談の概要を500文字以内でお知らせください。LINE・メールからの相談も、原則として弁護士から電話で回答します。
無料電話相談と、資料を詳しく確認する有料相談・代理人としての受任は別です。依頼費用、実費、裁判所の予納金、支払方法等はご事情に応じてご案内します。費用の準備が難しい場合も、その旨をお伝えください。
13.関連QA事例集・関連ページ
事例集は各掲載時点の法令・判例に基づく解説を含みます。旧条文番号、刑罰の名称、時効制度等は、現在の法令と照らしてお読みください。
14.QA事例集の検索・ChatGPT検索
新銀座法律事務所のQA事例集を検索
Yahoo!検索で shinginza.com/db/ 内の掲載事例を探します。検索結果は別のタブで開きます。
ChatGPTで事案を整理する
ChatGPTの画面が開いたら、入力内容を確認して送信してください(この入力欄ではCtrl+Enterでも開けます)。氏名、住所、電話番号、口座番号などの個人情報は入力しないでください。入力内容はChatGPTへ引き継がれます。AIの回答には誤りや古い情報が含まれる場合があるため、出典を確認し、具体的な対応は弁護士にご相談ください。ここからの入力は当事務所への相談申込みにはなりません。
15.参照法令・判例・公的資料
本文は制度の要点を整理した説明です。条文の全文、適用要件、最新の手続案内は、以下の公式資料から確認できます。
- 利息制限法(e-Gov):1条・3条・6条・7条。
- 出資法(e-Gov):5条・5条の4。
- 貸金業法(e-Gov):3条・11条・13条の2・21条・42条。
- 民法(e-Gov):90条・145条・147条以下・166条・169条・653条・703条・704条・708条・709条。
- 民事再生法(e-Gov)、破産法(e-Gov)、特定債務等の調整の促進のための特定調停に関する法律(e-Gov)。
- 金融庁「貸金業法Q&A」:金利規制・総量規制など。
- 金融庁・最高裁平成20年6月10日判決の概要(PDF):ヤミ金融被害と元本返還・損害額。
- 金融庁・ファクタリングの利用に関する注意喚起:最高裁令和5年2月20日決定と関連裁判例。
- 金融庁・後払い現金化、先払い買取現金化。
- 東京地方裁判所・倒産手続のよくある質問、大阪地方裁判所・倒産手続Q&A。
- 法務省・民法(債権法)改正:時効制度と経過措置。
- 東京都「借金癖のある家族が、これ以上借金をできないようにしたい」、東京都掲載・貸付自粛制度資料(PDF)。
本記事は2026年10月16日に確認した法令・公表資料に基づく一般的な解説です。個別の契約内容、取引時期、改正法の経過措置、管轄裁判所の運用等により結論が変わります。